Selama beberapa tahun, banyak pelaku usaha kecil merencanakan pajaknya dengan satu patokan: PPh Final 0,5% dari omzet, berlaku untuk jangka waktu tertentu. Patokan itu berubah tahun ini. Pemerintah menerbitkan PP Nomor 20 Tahun 2026 yang mengubah PP 55/2022. Sebagian pelaku usaha diuntungkan, sebagian lain perlu bersiap karena masa transisinya berakhir pada akhir 2026, kurang dari dua bulan lagi.
Apa yang berubah
PP 20/2026 ditetapkan dan berlaku sejak 22 April 2026. Berdasarkan materi sosialisasi resmi Direktorat Jenderal Pajak (DJP) yang membandingkan PP 55/2022 dan PP 20/2026, perubahan pokoknya sebagai berikut:
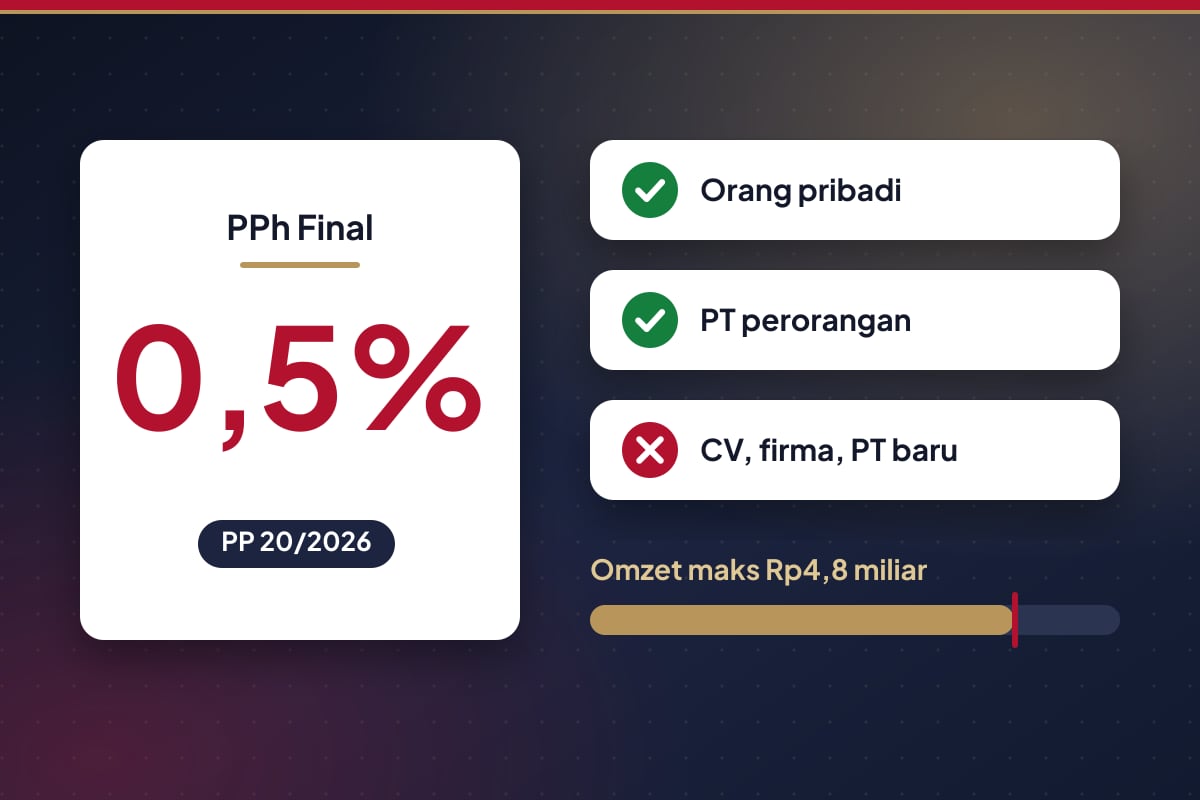
- Subjek PPh Final 0,5% kini hanya wajib pajak orang pribadi dan wajib pajak badan berbentuk perseroan perorangan yang didirikan oleh 1 orang serta koperasi, dengan peredaran bruto tidak melebihi Rp4,8 miliar dalam 1 tahun pajak (Pasal 57 ayat 1). CV, firma, PT biasa, dan BUMDes tidak lagi tercantum.
- Batas waktu 7 tahun pajak bagi orang pribadi dan 4 tahun pajak bagi PT perorangan dihapus (Pasal 59 dihapus). Keduanya dapat memakai tarif ini sampai tidak lagi memenuhi kriteria atau memilih tarif umum.
- Koperasi tetap dibatasi 4 tahun pajak sejak terdaftar (Pasal 57 ayat 2 huruf f).
- Peredaran bruto untuk menentukan batas Rp4,8 miliar kini dihitung dari seluruh penghasilan usaha dan pekerjaan bebas, baik yang dikenai PPh final maupun tidak, termasuk dari luar negeri (Pasal 58).
- Daftar jasa pekerjaan bebas yang dikecualikan diperluas, antara lain tenaga ahli sejenis, pelukis, pemahat, dan pembuat konten daring seperti influencer, selebgram, bloger, dan vloger (Pasal 56 ayat 4).
Ada juga pengecualian baru untuk PT perorangan. PT perorangan tidak dapat memakai tarif ini bila omzet gabungan PT perorangan dan pemiliknya melebihi Rp4,8 miliar. Pengecualian juga berlaku bagi PT perorangan yang dibentuk orang dengan keahlian khusus untuk menyerahkan jasa sejenis pekerjaan bebas (Pasal 57 ayat 2).
Masa transisi yang perlu Anda catat
Materi DJP merangkum ketentuan peralihan PP 20/2026 sebagai berikut:
- Orang pribadi yang jangka waktunya berakhir pada 2024 dapat memakai PPh Final 0,5% untuk tahun pajak 2025 dan 2026. Orang pribadi dan PT perorangan yang jangka waktunya berakhir pada 2025 dapat memakainya untuk tahun pajak 2026, sepanjang memenuhi kriteria PP 55/2022.
- Wajib pajak badan selain PT perorangan dan koperasi, misalnya CV atau PT, yang terdaftar sebelum PP baru berlaku dapat memakai tarif 0,5% sampai jangka waktu pemanfaatannya berakhir.
- Orang pribadi dan/atau PT perorangan yang menurut PP baru tidak lagi memenuhi kriteria subjek dapat memakai PPh Final 0,5% sampai akhir tahun 2026.
- Surat keterangan untuk pemotongan PPh Final 0,5% bagi orang pribadi dan PT perorangan tetap berlaku sampai wajib pajak tidak lagi memenuhi kriteria.
Contoh posisi beberapa pelaku usaha
Contoh berikut bersifat ilustrasi. Keputusan akhir mengikuti data Anda dan ketentuan resmi DJP.
- Contoh 1: pemilik toko kelontong perorangan dengan omzet Rp1,2 miliar setahun. Ia tetap dapat memakai PPh Final 0,5% tanpa batas tahun selama omzet gabungannya tidak melebihi Rp4,8 miliar.
- Contoh 2: CV yang didirikan dan terdaftar setelah 22 April 2026. CV ini tidak termasuk subjek PPh Final 0,5% dan memakai ketentuan tarif umum PPh badan.
- Contoh 3: PT perorangan beromzet Rp3 miliar, sementara pendirinya juga punya usaha perorangan beromzet Rp2,5 miliar. Omzet gabungannya Rp5,5 miliar, sehingga menurut PP baru PT perorangan itu tidak lagi memenuhi kriteria. Menurut ketentuan peralihan, ia hanya dapat memakai tarif 0,5% sampai akhir 2026.
- Contoh tambahan: pembuat konten yang penghasilannya dari jasa sebagai influencer. Jasa ini kini tegas masuk daftar pekerjaan bebas yang dikecualikan dari PPh Final 0,5%, jadi tanyakan ke kantor pajak bagaimana perlakuan penghasilan Anda untuk tahun berjalan.
- Contoh 4: suami dan istri sama-sama punya usaha. Materi DJP dan artikel pajak.go.id menjelaskan omzet keduanya, termasuk PT perorangan yang mereka dirikan, dijumlahkan untuk menguji batas Rp4,8 miliar.
Langkah praktis sebelum tutup tahun 2026
- Pastikan jenis wajib pajak Anda: orang pribadi, PT perorangan, koperasi, atau badan lain seperti CV dan PT.
- Hitung peredaran bruto tahun lalu dari semua sumber usaha dan pekerjaan bebas, bukan hanya yang dikenai PPh final.
- Bila Anda termasuk yang hanya boleh memakai tarif 0,5% sampai akhir 2026, siapkan pembukuan atau pencatatan yang dibutuhkan untuk menghitung pajak dengan ketentuan umum mulai 2027.
- Bila Anda berencana mendirikan badan usaha baru, pertimbangkan bentuknya dengan benar. PT perorangan masih termasuk subjek, sedangkan CV, firma, dan PT biasa yang baru terdaftar tidak.
- Bila ragu, tanyakan ke Kring Pajak 1500200 atau kantor pajak tempat Anda terdaftar, dan gunakan materi edukasi resmi di pajak.go.id.
Kesalahan yang sering terjadi
- Menganggap semua UMKM otomatis boleh memakai 0,5% tanpa batas. Penghapusan batas waktu hanya berlaku bagi orang pribadi dan PT perorangan.
- Menghitung batas Rp4,8 miliar hanya dari satu usaha, padahal kini dihitung dari seluruh peredaran bruto usaha dan pekerjaan bebas.
- Memecah usaha ke beberapa badan agar omzet tiap badan di bawah batas. PP 20/2026 justru disusun antara lain untuk mencegah praktik ini, dan omzet PT perorangan digabung dengan pemiliknya.
- Mengandalkan informasi lama dari media sosial tentang batas waktu 7 tahun atau 4 tahun.
PP 20/2026 memberi kepastian bagi pelaku usaha perorangan dan PT perorangan, tetapi menuntut perhitungan omzet yang lebih jujur dan menyeluruh. Bila Anda sedang menimbang bentuk badan usaha atau perlu mengurus NPWP badan, Badan Perizinan dapat membantu, sedangkan perhitungan pajaknya sebaiknya Anda konsultasikan dengan DJP atau konsultan pajak.
- DJP: Materi Sosialisasi PP Nomor 20 Tahun 2026 tentang Perubahan atas PP 55/2022 (pajak.go.id)
- pajak.go.id: PP 20/2026, Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya (3 Juni 2026)
- PP Nomor 20 Tahun 2026 (JDIH BPK)
- PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (JDIH BPK)
Artikel ini bersifat edukasi umum, bukan nasihat hukum untuk kasus tertentu. Aturan dapat berubah sewaktu-waktu; periksa sumber resmi untuk ketentuan terbaru atau konsultasikan dengan tim kami.