Penjual online belakangan banyak bertanya hal yang sama: mengapa pencairan dana di marketplace terpotong sedikit, dan apakah itu pajak baru? Sebagian lalu khawatir dipajaki dua kali karena sudah membayar PPh final sendiri.
Artikel ini menjelaskan pemungutan PPh Pasal 22 oleh marketplace: siapa yang memungut, berapa tarifnya, siapa yang bisa tidak dipungut, dan bagaimana pungutan itu diperhitungkan dengan pajak Anda. Fokusnya pajak. Urusan pendaftaran toko di masing-masing platform tidak dibahas di sini.
Isu terbaru: sempat ditunda, kini berlaku sejak 1 Oktober 2026
Jadwal pemungutan ini sempat berubah beberapa kali, sehingga wajar bila banyak penjual bingung. Kronologinya menurut sumber resmi dan pemberitaan:
- Awal Agustus 2026, Shopee sempat memungut PPh Pasal 22, yaitu pada 1 sampai 5 Agustus 2026, lalu menghentikannya setelah DJP mengumumkan penundaan.
- Melalui Pengumuman Nomor PENG-46/PJ.09/2026, DJP menunda pemberlakuan pemungutan PPh Pasal 22 oleh marketplace menjadi 1 November 2026, dengan alasan menjaga daya beli masyarakat. Pajak yang telanjur dipungut dikembalikan oleh marketplace kepada pedagang. Menurut DDTCNews (9 Agustus 2026), Shopee mengembalikan pungutan 1 sampai 5 Agustus 2026 secara bertahap melalui penyesuaian saldo penjual pada 14 Agustus sampai 30 September 2026.
- Dalam siaran pers 1 Oktober 2026, DJP menjelaskan bahwa waktu penyesuaian semula diberikan sampai 31 Oktober 2026. Setelah evaluasi, pemerintah menetapkan pemungutan dimulai 1 Oktober 2026. Inilah tanggal yang berlaku sekarang.
Empat marketplace yang ditunjuk melalui Keputusan Direktur Jenderal Pajak pada 24 September 2026 adalah PT Shopee International Indonesia, PT Global Digital Niaga Tbk (Blibli), PT Tokopedia, dan PT Ecart Webportal Indonesia (Lazada). Dasar hukumnya PMK Nomor 37 Tahun 2025. Platform lain tidak termasuk dalam daftar penunjukan DJP tersebut, jadi periksa daftar resmi di pajak.go.id bila Anda berjualan di tempat lain.
Pokok aturannya
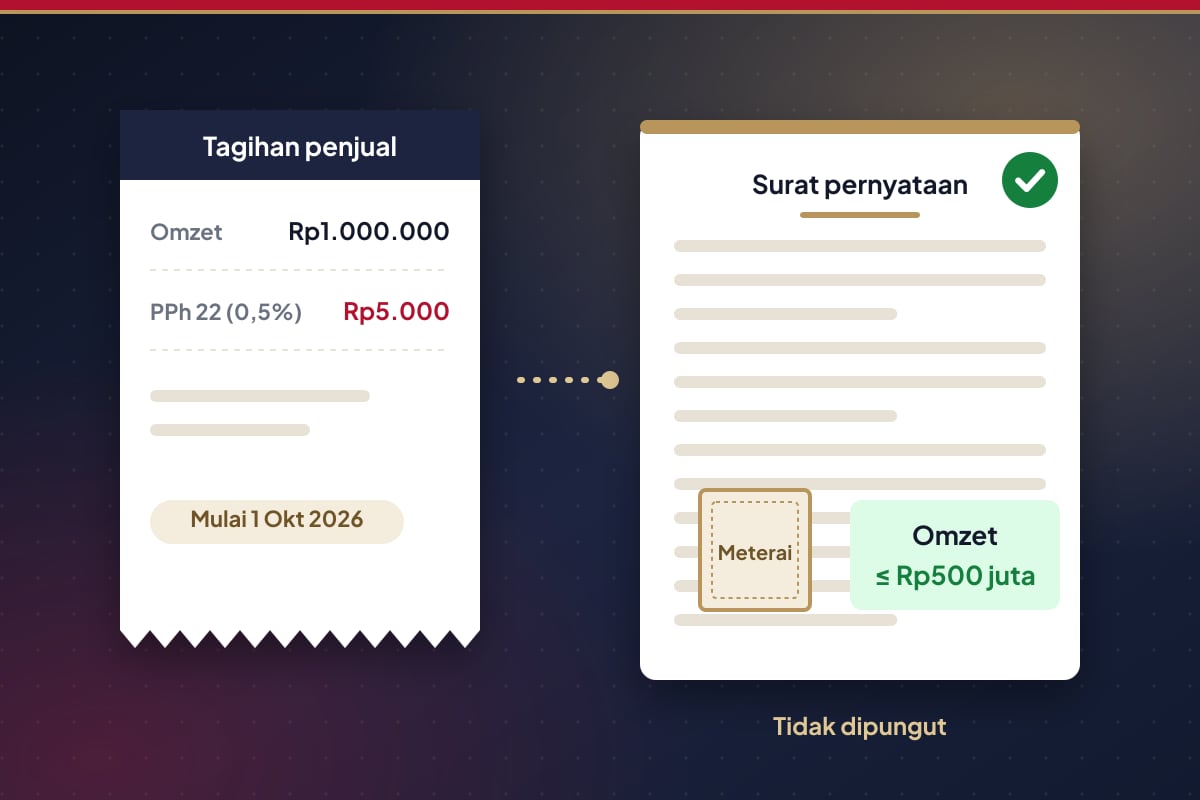
- Tarif 0,5% dari peredaran bruto atau omzet yang tercantum dalam tagihan, tidak termasuk PPN dan PPnBM.
- Pajak terutang saat marketplace menerima pembayaran. Contoh dalam FAQ DJP: omzet Rp1.000.000 dalam sebulan, pungutannya Rp5.000.
- Menurut FAQ DJP, ini bukan jenis pajak baru. Yang berubah adalah pihak yang menyetorkan, dari penjual menjadi marketplace.
- Penjual wajib menyerahkan NPWP atau NIK dan alamat korespondensi kepada marketplace, dan bertanggung jawab atas kebenaran datanya.
Siapa yang bisa tidak dipungut
Penjual orang pribadi yang memenuhi kriteria PPh final UMKM (PP 55/2022 sebagaimana diubah PP 20/2026) dan omzetnya pada tahun berjalan sampai Rp500 juta tidak dipungut, asalkan menyerahkan surat pernyataan bermeterai sesuai format lampiran PMK 37/2025. Ketentuannya menurut FAQ DJP:
- Satu surat pernyataan untuk satu NPWP atau NIK, berlaku untuk semua akun, dan dapat disampaikan ke semua marketplace.
- Cara penyampaiannya mengikuti mekanisme yang disediakan masing-masing marketplace.
- Penjual yang memiliki surat keterangan bebas (SKB) pemotongan atau pemungutan PPh menyerahkan SKB tersebut.
- Bila omzet tahun berjalan melewati Rp500 juta, penjual wajib menyerahkan surat pernyataan baru paling lambat akhir bulan saat omzet melewati batas itu. Pemungutan berlaku mulai bulan berikutnya.
Contoh hitungan sederhana
Contoh berikut hanya ilustrasi dengan tarif 0,5% dari omzet, di luar PPN:
- Penjual orang pribadi dengan omzet tahun berjalan masih di bawah Rp500 juta dan sudah menyerahkan surat pernyataan: tidak dipungut.
- Penjual orang pribadi yang belum menyerahkan surat pernyataan, dengan omzet Rp20.000.000 dalam sebulan: pungutannya Rp100.000.
- Toko milik CV dengan omzet Rp50.000.000 dalam sebulan: pengecualian Rp500 juta tidak berlaku bagi badan, sehingga pungutannya Rp250.000.
Tidak dipajaki dua kali
PPh 22 yang dipungut marketplace bukan tambahan beban. Bagi wajib pajak yang memakai PPh final, termasuk yang memenuhi kriteria PP 20/2026, pungutan ini dapat menjadi pengurang PPh final yang terutang. Bagi yang memakai tarif umum, pungutan ini dapat dikreditkan di SPT Tahunan. Syaratnya, Anda menyimpan bukti pungut dengan rapi. Tentang siapa yang masih boleh memakai tarif final 0,5%, baca artikel kami "PPh Final 0,5% UMKM Setelah PP 20/2026: Siapa Masih Bisa Memakai dan Sampai Kapan".
Retur dan pembatalan
DDTCNews (9 November 2026), merujuk FAQ PMK 37/2025, menjelaskan bahwa bila retur atau pembatalan membuat PPh yang dipungut lebih besar dari seharusnya, pedagang wajib membuat dokumen tagihan yang dipersamakan dengan bukti pemungutan PPh tambahan, dengan selisih yang lebih dipungut dicantumkan sebagai saldo negatif. Prosesnya memakai sarana yang disediakan marketplace.
Langkah praktis untuk penjual online
- Pastikan data NPWP atau NIK dan alamat di akun toko Anda benar dan sama di semua marketplace.
- Hitung omzet tahun berjalan dari semua kanal, bukan hanya satu toko.
- Bila Anda orang pribadi dengan omzet sampai Rp500 juta, siapkan surat pernyataan bermeterai dan unggah lewat fitur yang disediakan marketplace.
- Pantau omzet setiap bulan. Begitu melewati Rp500 juta, serahkan surat pernyataan baru sebelum akhir bulan itu.
- Unduh dan simpan bukti pungut setiap bulan untuk diperhitungkan saat menyetor PPh final atau mengisi SPT Tahunan.
- Untuk retur, ikuti fitur bukti pungut tambahan di marketplace agar kelebihan pungutan tercatat.
Kesalahan yang sering terjadi
- Mengira PPh 22 marketplace adalah pajak baru yang menambah beban, lalu tidak memperhitungkannya.
- Membuat surat pernyataan terpisah untuk setiap toko, padahal satu surat berlaku untuk satu NPWP atau NIK.
- Lupa menyerahkan pernyataan saat omzet sudah melewati Rp500 juta.
- Menyembunyikan omzet atau memecah akun ke NIK orang lain agar tetap di bawah Rp500 juta. Surat pernyataan dibuat bermeterai dan penjual bertanggung jawab atas kebenaran datanya.
- Tidak menyimpan bukti pungut sehingga tidak bisa dipakai sebagai pengurang pajak.
Kesimpulan
Sejak 1 Oktober 2026, empat marketplace memungut PPh 22 sebesar 0,5% dari omzet, dengan pengecualian bagi penjual orang pribadi beromzet sampai Rp500 juta yang menyerahkan surat pernyataan. Pungutan ini bisa diperhitungkan dengan pajak Anda selama bukti pungutnya disimpan. Bila ragu, hubungi Kring Pajak atau kantor pajak tempat Anda terdaftar. Bila Anda belum punya NPWP atau ingin beralih ke badan usaha, Badan Perizinan dapat membantu pengurusannya.
- DJP: Siaran Pers Pemungutan PPh Pasal 22 melalui Marketplace Mulai Dilaksanakan 1 Oktober 2026
- DJP: FAQ Pemungutan PPh oleh Marketplace
- DDTCNews: Retur Penjualan Marketplace Wajib Terbitkan Bukti Pungut Tambahan (9 November 2026)
- DJP: Pengumuman PENG-46/PJ.09/2026 tentang penundaan pemungutan PPh 22 oleh marketplace (dibahas di pajak.go.id, 23 Oktober 2026)
- DDTCNews: PPh 22 Telanjur Dipungut, Shopee Akan Kembalikan Mulai 14 Agustus (9 Agustus 2026)
Artikel ini bersifat edukasi umum, bukan nasihat hukum untuk kasus tertentu. Aturan dapat berubah sewaktu-waktu; periksa sumber resmi untuk ketentuan terbaru atau konsultasikan dengan tim kami.